記事 · 原価管理
2026-08-14
製造業の原価管理:月次で追うべき数字と見落としがちな項目
前
前田 直樹
代表
2026-08-14
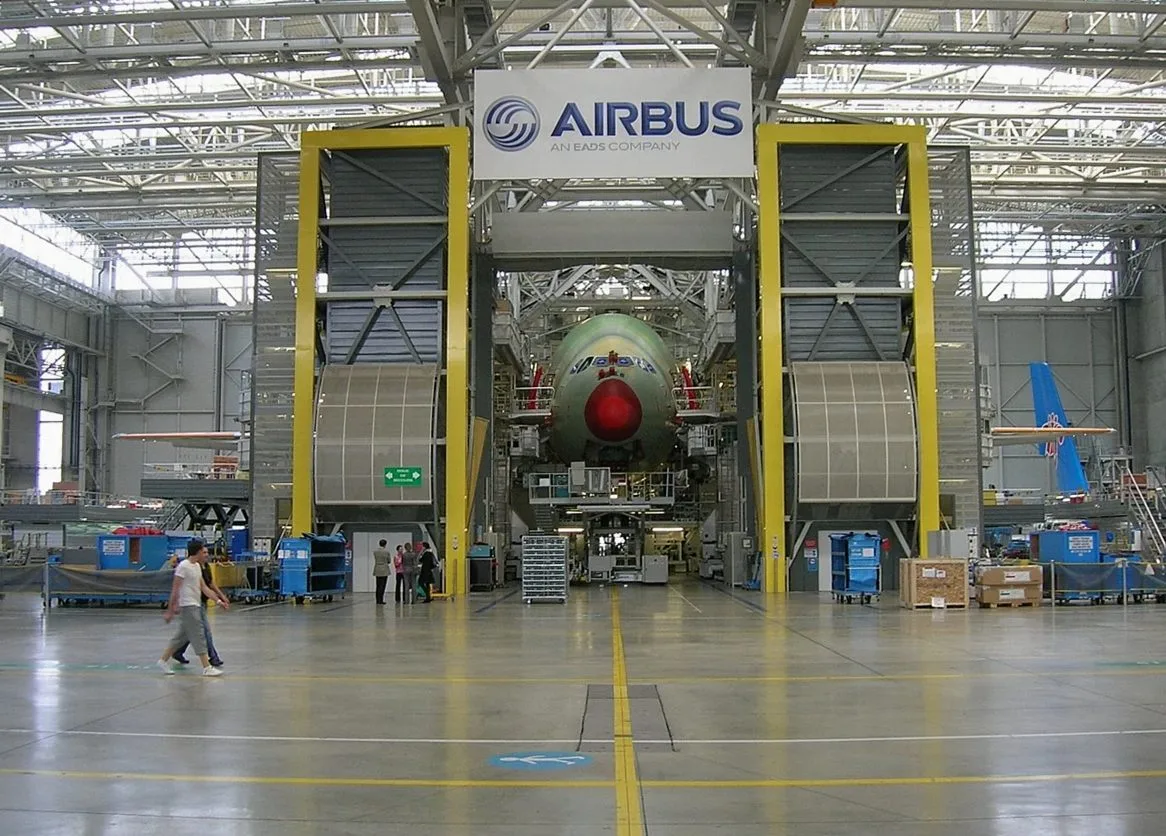
製造業の経営者と話していると、「売上は上がっているのに手元に残らない」という悩みをよく聞きます。多くの場合、原因は原価の構造が見えていないことです。月次で追うべき数字を絞り込み、定期的に確認する習慣をつくることが、利益改善の第一歩になります。
製造原価の三つの構成要素
製造原価は大きく、材料費・労務費・製造間接費の三つに分かれます。このうち、月次で変動を追いやすいのは材料費です。仕入れ単価と使用量の両方が変動するため、どちらが原因で原価が上がっているかを分けて確認する必要があります。
労務費は固定費的な性格が強いですが、残業時間の増減が月次の変動として現れます。残業が増えているのに生産量が変わっていない場合は、工程のどこかに詰まりがあるサインです。
見落としがちな製造間接費の管理
製造間接費(光熱費・設備維持費・消耗品費など)は、一つひとつの金額が小さいため後回しにされがちです。ただ、これらを合計すると製造原価の15〜25%を占めることも珍しくありません。
月次で確認する際は、前月比と前年同月比の両方を見ることをお勧めします。季節性のある光熱費は前年同月比で見ないと、異常値に気づきにくいです。
原価管理を月次の習慣にするための仕組み
原価の数字を毎月確認するためには、確認する場と担当者を決めることが先です。経営者一人が全部を見ようとすると続きません。材料費は購買担当、労務費は製造リーダー、という形で分担し、月次の定例で報告する仕組みを作ります。
最初は15分の確認時間でも十分です。全項目を深掘りするより、「前月と大きく変わった数字はどれか」を探すことに集中します。
原価管理の仕組みは、会社の規模や製品の種類によって設計が変わります。現状の数字の整理から始めたい場合は、お問い合わせはこちらからご連絡ください。
#原価管理#製造業#月次管理#利益改善